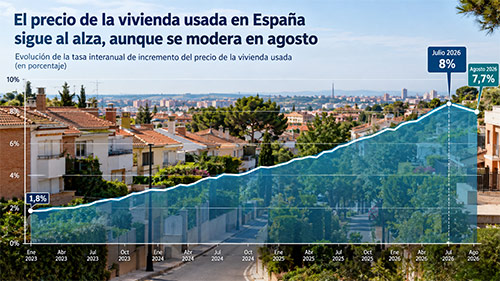
El mercado de la vivienda usada empieza a mostrar una primera señal de moderación después de meses de fuertes incrementos. El precio sigue subiendo, pero lo hace a un ritmo sensiblemente menor. En agosto, el metro cuadrado apenas se encareció un 0,1% respecto a julio, hasta situarse en 2.172 euros, mientras que la tasa interanual se moderó hasta el 7,7%, frente al 8% registrado el mes anterior.
El dato, por sí solo, no permite hablar todavía de un cambio de tendencia. Pero sí introduce una variable que habrá que observar con atención durante los próximos meses: ¿estamos ante una simple pausa del mercado o ante el comienzo de una desaceleración de los precios?
La diferencia respecto a los meses anteriores resulta evidente. Mientras en julio la vivienda usada aumentó un 0,4%, en agosto el incremento se reduce a una cuarta parte. Además, solo 34 provincias registraron precios superiores a los del mes anterior, frente a las 46 de julio. La presión alcista, por tanto, parece haber perdido algo de intensidad.
El mercado empieza a encontrar un techo de velocidad
Después de varios meses con incrementos mensuales próximos o superiores al 0,4%, el 0,1% de agosto puede interpretarse como una primera señal de agotamiento de parte de la presión compradora. Los precios han alcanzado niveles muy elevados y cada vez resulta más difícil que los salarios y la capacidad de endeudamiento de los hogares acompañen ese ritmo.
A esto se suma ahora un elemento que puede adquirir mayor protagonismo: el coste de la financiación. Si los tipos de interés vuelven a subir o permanecen elevados durante más tiempo, la capacidad de compra de las familias se reduce y puede obligar a una parte de la demanda a retrasar sus decisiones.
Es precisamente aquí donde habrá que mirar en los próximos meses. Si la moderación del precio coincide con una reducción de las compraventas y un menor acceso al crédito, podríamos estar ante el inicio de una fase de enfriamiento. Si, por el contrario, los precios vuelven a acelerar en otoño, agosto habrá sido simplemente un paréntesis.
Baleares supera los 5.100 euros por metro cuadrado
La moderación nacional no significa que el mercado esté enfriándose por igual en todo el territorio. Islas Baleares alcanza ya los 5.124 €/m², seguida de Madrid (4.249 €/m²), Guipúzcoa (4.211 €/m²), Málaga (4.086 €/m²) y Barcelona (3.790 €/m²).
En el extremo contrario continúan Ciudad Real (1.203 €/m²), Palencia (1.235 €/m²), Ourense (1.238 €/m²), León (1.261 €/m²) y Jaén (1.288 €/m²).
Por provincias, Málaga volvió a liderar las subidas en agosto, con un 1%, seguida de Cantabria (0,8%), Guipúzcoa (0,7%), Alicante (0,7%) y Cádiz (0,6%). En sentido contrario, Cáceres (-0,8%), Albacete (-0,6%), Teruel (-0,4%), Castellón (-0,4%) y Córdoba (-0,4%) registraron descensos.
Madrid se frena, Barcelona mantiene el pulso
La evolución de las grandes capitales ofrece también señales interesantes. Madrid registra por primera vez un descenso mensual del 0,1%, situando el precio medio en 5.222 €/m². Barcelona, por el contrario, mantiene la presión alcista y sube un 0,4%, hasta los 4.931 €/m².
En los distritos más caros, los precios continúan muy alejados de la media nacional. Salamanca, Chamartín, Chamberí y Retiro alcanzan en Madrid los 6.505 €/m², mientras que Eixample, Les Corts, Sarrià-Sant Gervasi y Ciutat Vella llegan en Barcelona a 6.402 €/m².
Valencia continúa mostrando una elevada tensión, con 3.238 €/m² y una subida mensual del 0,5%. Sevilla, por su parte, alcanza los 2.944 €/m² después de crecer un 0,3%.
Entre las capitales provinciales, Santa Cruz de Tenerife lideró las subidas, con un 1%, seguida de Valencia y Bilbao (0,5%), Palma de Mallorca y Granada (0,4%). Madrid y Zaragoza fueron las únicas capitales que redujeron precios, ambas un 0,1%.
La paradoja continúa: menos capacidad de compra, pero poca oferta
La moderación de agosto llega en un mercado que todavía arrastra una de sus principales contradicciones: la oferta continúa siendo insuficiente mientras la capacidad de compra de buena parte de los hogares está cada vez más limitada.
La consecuencia es un mercado cada vez más selectivo. Quienes tienen ahorro, patrimonio o capacidad para comprar al contado continúan teniendo margen de maniobra, mientras que las familias que dependen de una hipoteca se encuentran mucho más condicionadas por el precio y por el coste de financiación.
Por eso, una eventual moderación de los precios no debería confundirse necesariamente con una mejora inmediata de la accesibilidad. Si los precios simplemente dejan de crecer al 8% para hacerlo al 4% o al 5%, la vivienda seguirá encareciéndose más rápido que la capacidad de muchos hogares para acceder a ella.
Agosto abre una incógnita para el otoño
El dato más interesante de agosto no es que la vivienda siga subiendo, sino que empieza a hacerlo a menor velocidad. Es una diferencia pequeña en términos mensuales, pero relevante después de la escalada acumulada durante los últimos meses.
Ahora bien, sería prematuro anunciar un cambio de ciclo. La oferta sigue siendo limitada, la demanda solvente mantiene presión en las principales ciudades y determinadas zonas turísticas continúan registrando incrementos muy elevados.
El comportamiento de los tipos de interés puede convertirse, sin embargo, en uno de los principales factores de cambio. Si el encarecimiento de las hipotecas termina reduciendo de forma significativa la capacidad de compra, la demanda podría empezar a enfriarse y obligar al mercado a moderar sus expectativas de precio.
Los próximos meses serán, por tanto, especialmente importantes. Agosto puede ser simplemente un mes atípico o el primer síntoma de que la vivienda empieza a perder velocidad.
De momento, el mensaje es claro: la vivienda sigue subiendo, pero por primera vez en mucho tiempo parece hacerlo con menos fuerza. Y en un mercado que lleva años acelerando, detectar cuándo empieza a levantar el pie del acelerador puede ser tan importante como medir cuánto sigue subiendo.